
日本発着貨物の見通し、上方修正へ―2つの運河が海運を圧迫、航空が先行する
2025年度の日本発着貿易は予測を上回って着地し、NX総合研究所は2026年度の輸出見通しを海運・航空ともに引き上げました。上方修正の背景にあるのは、スエズ運河とパナマ運河という世界の2大チョークポイントが同時に制約を受けるという異例の状況――歴史的に、貨物を船から航空機へと押し出してきた条件です。
NX総合研究所| 「経済と貨物輸送の見通し」シリーズ | 2026年7月下旬時点の分析
本分析について
NX総合研究所(NX総研)は2026年7月14日、四半期ごとに発行する「経済と貨物輸送の見通し」の2回目の改訂版を公表し、2026年度の予測値を見直すとともに、2025年度の実績を確定させました。本稿の数値はすべて日本発着の貿易を対象とし、会計年度(4月~翌年3月)ベース、伸び率は対前年比です。記事末尾には、8月上旬時点の米国通商政策の動きを「ポストスクリプト」として付記しています。本稿は、4月改訂版を扱った前回のInsight記事の続報です。
3か月前、日本の貿易見通しに掛かっていた問いは、「海運輸出はもう1年のマイナスを回避できるのか」でした。答えは、想定より明確な形で返ってきました。2025年度は、ほぼすべての項目で予測を上回って着地。 NX総研がマイナスと見込んでいた1-3月期は、海運・航空ともに予測を5ポイント近く上回りました。米国関税の下押しは懸念されたほど広がらず、円安は想定より長く続き、前年同期の落ち込みの反動増も加わった結果です。
▲ 2.9% 2025年度 航空輸出(実績) | ▲ 5.3% 2026年度 航空輸出(予測) | ▲ 0.1% 2026年度 海運輸出(予測) | 105.3 2026年度 航空輸出の対コロナ前指数 |
NX総研の予測値(2026年7月14日公表)。2025年度の海運は3月分港湾統計の確定前のため見込み値。
海運輸出はプラス転換、航空輸出は大幅な上方修正に
2026年度予測の修正パターンは明快です――輸出は引き上げ、輸入は小幅な引き下げ。海運輸出は0.6%減の予測から0.1%増へと、マイナス予測の連続に終止符を打ちました。航空輸出は2.6%増から5.3%増へ、このシリーズとしては大きい2.7ポイントの上方修正です。輸出引き上げの判断材料は2つ。円安の是正・揺り戻しの時期が想定よりさらに後ずれし、円安による輸出の押上げが続くこと。そして、AI関連の半導体需要とアジア向け輸出の好調が持続していることです。
輸入は海運・航空ともに引き下げたものの、修正幅は1ポイント未満にとどまります。輸出を押し上げる円安の長期化は、裏を返せば、円高転換による輸入の押上げを先送りする要因でもあるためです。それでも通期では、輸入の伸びが輸出を上回る構図は変わらず、円安是正が進む下期にはプラス幅の拡大が見込まれています。
2026年度予測の修正――今回(2026年7月)vs 前回(2026年4月)
| 海運輸出 | 海運輸入 | 航空輸出 | 航空輸入 | |
|---|---|---|---|---|
| 今回(26年7月) | +0.1% | +2.7% | +5.3% | +5.5% |
| 前回(26年4月) | −0.6% | +3.1% | +2.6% | +6.3% |
| 修正幅 | +0.7pt | −0.4pt | +2.7pt | −0.8pt |
緑色ハイライト:マイナス(減少)の見通しをプラス(増加)に変更。出所:㈱NX総合研究所「2026年度の経済と貨物輸送の見通し(改訂)」2026年7月14日公表版および4月8日公表版より作成。
航空は輸出入とも2019年度水準を突破――海運輸出は「7年目」も未回復
コロナ前(2019年度)を100とした指数でみると、航空の回復は決定的になりました。航空輸出は2026年度に対コロナ前で5%超のプラスとなり、2年連続で2019年度水準を上回る見通し。航空輸入も、コロナ禍の航空シフトで急増した2021年度以来、5年ぶりに2019年度水準を回復します。海運輸入も2年連続で水準超えを維持し、103.4に達する見込みです。
例外は海運輸出です。上方修正後もなおコロナ前を3%超下回り、この7年間、一度も2019年度水準を回復できていません。コンテナ貨物量は470万TEU台――プラス圏ではあるものの、足踏みが続きます。
日本発着国際貨物の対コロナ前水準の推移
指数、2019年度=100。2026年度は予測値、2025年度の海運は見込み値。
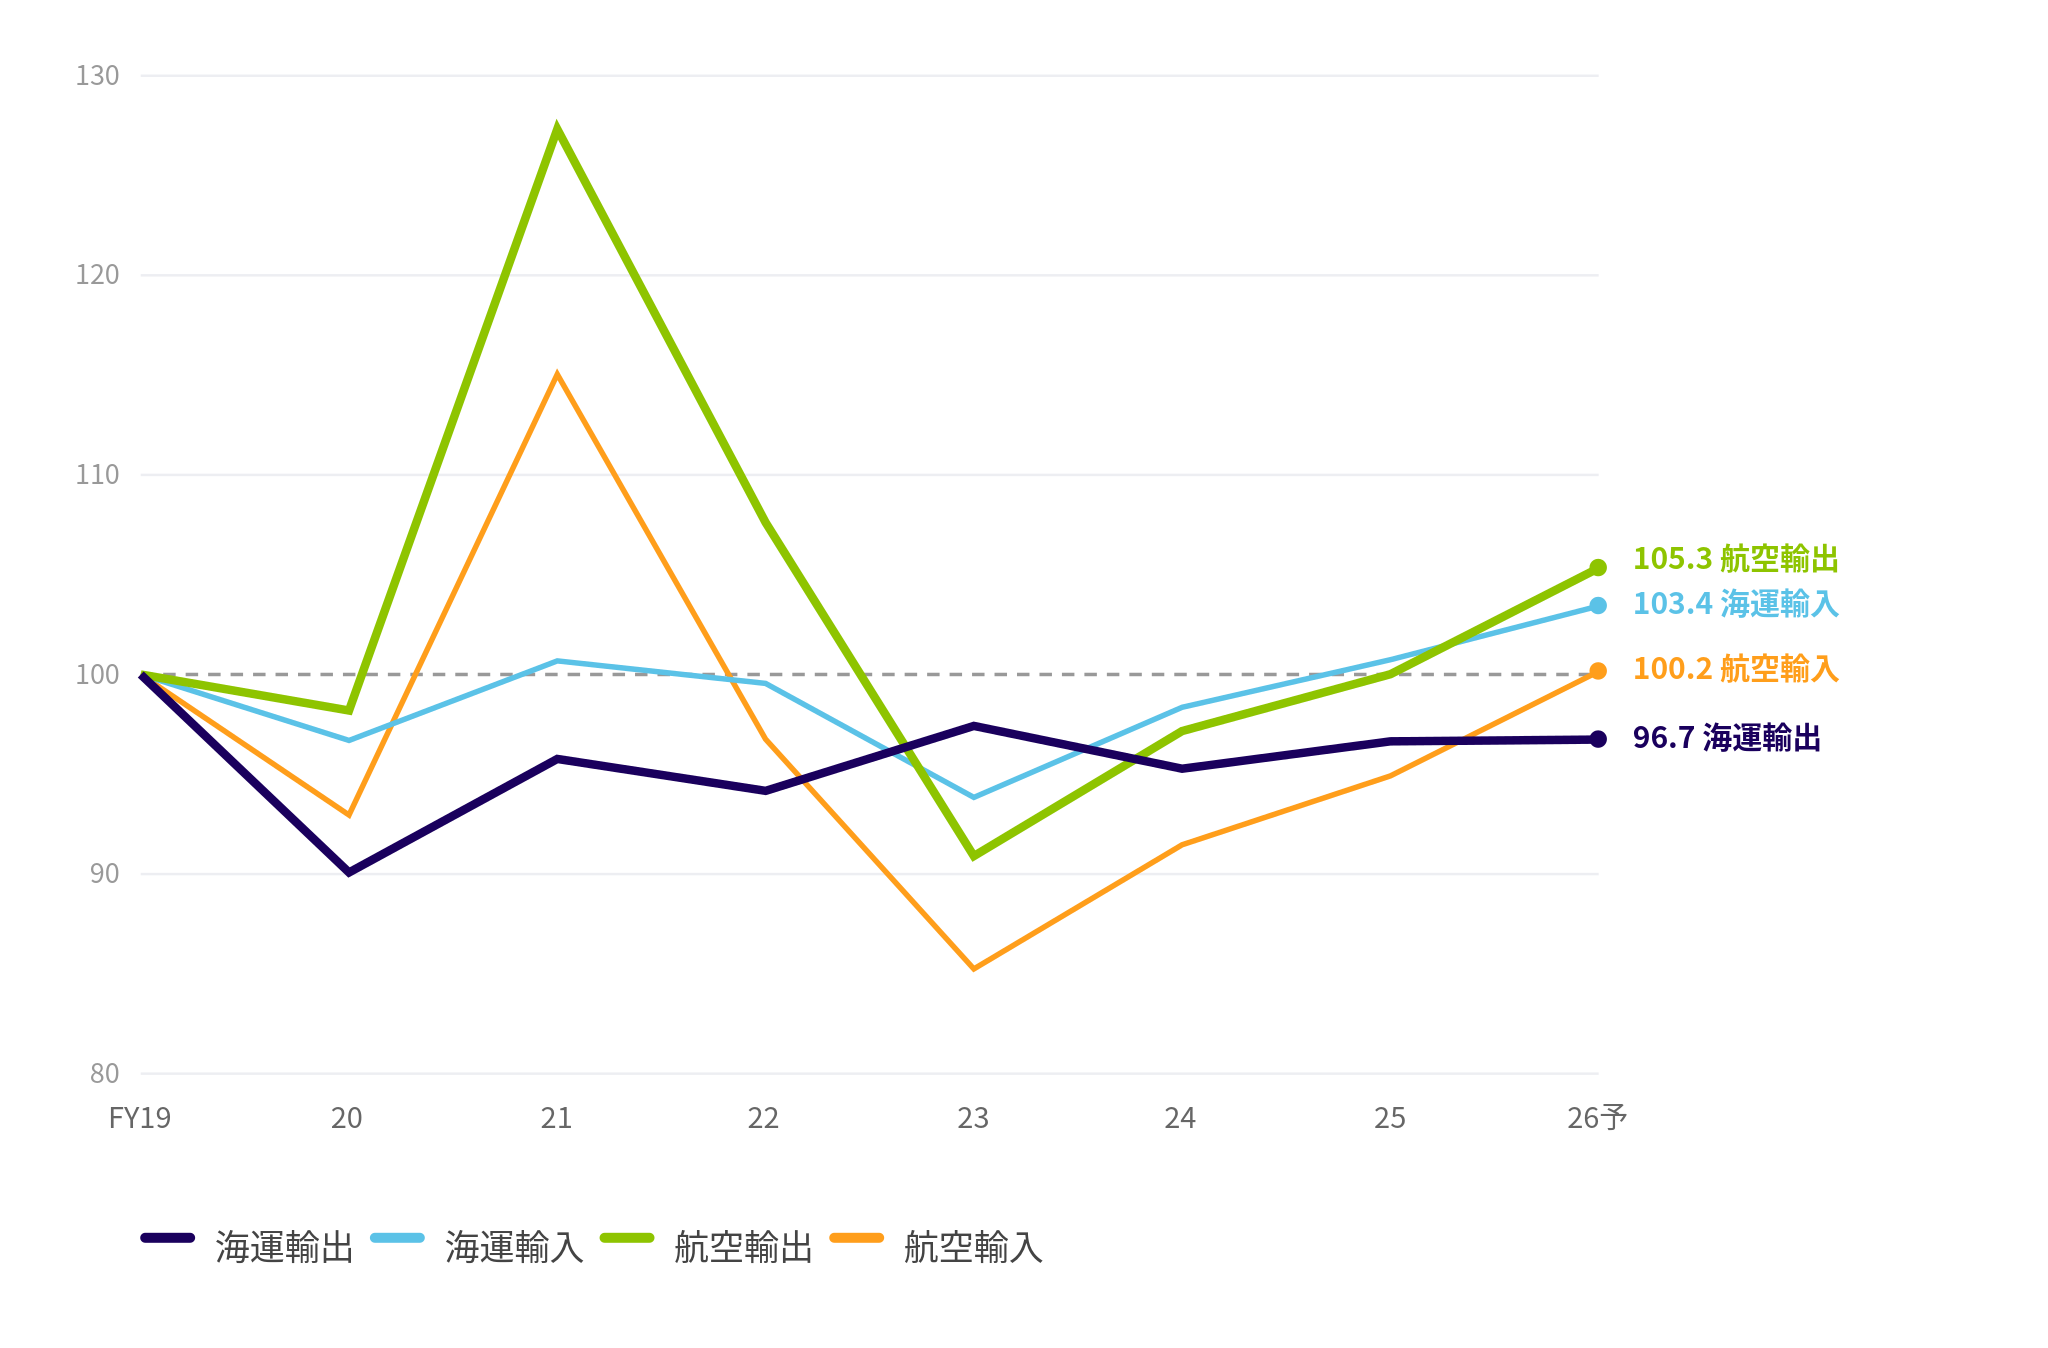
出所:㈱NX総合研究所。外貿コンテナ(海運)は主要8港の港湾管理者統計(実入りTEUベース)、国際航空(航空)は主要4空港の税関統計(トン数ベース)より作成。
急落と回復、そして静かに進む「脱・中国」のローテーション
予測の背後にある月次データからは、3つの短いストーリーが読み取れます。最も劇的なのは航空の中近東線です。2月末の情勢悪化直後の3月、日本発の中近東向け航空輸出は対前年で6割近い大幅減となりました――しかし4月にはプラスへ転換、5月には6割超の増加、6月には倍増超。貨物の面では、ショックはすでに一巡しています。しかも中近東線のシェアは航空輸出全体の1%未満であり、その振れが全体を動かすことはほとんどありません。
構造的なストーリーはアジアです。中国向け輸出は4月以降マイナス基調が拡大し、5~6月は2桁の大幅減が続きました――それでもアジア向け全体はプラスを維持しています。ASEAN・台湾・インドの成長が、アジア向けの約3割を占める中国の落ち込みを補って余りある構図です。一方、米国向け輸出は相互関税公表から丸1年が経過した4月以降、安定してプラスを維持しており、少なくとも数量面では、関税の下押しはおおむね一巡したとみられます。
スエズとパナマが同時に制約――その「受け皿」となるのが航空貨物
今回の見通しを特異なものにしているのは、世界の海上輸送を支える2つの「近道」が、それぞれ別の理由で、同時に制約を受けていることです。そして、いずれも同じ結果――海運から航空への需要シフト――へとつながります。
アジア~欧州 ・ スエズ
遠のく「通航回帰」
米国とイランは6月に戦闘終結へ向けた暫定合意・覚書に署名しました。しかしその後、武力攻撃とホルムズ海峡の実質封鎖が再開し、収束への道筋は再び不透明に。紅海・スエズ運河への通航回帰はまたも後ずれし、喜望峰廻りの迂回運航が長期化することで、航行日数の増加と港湾混雑が続きます。
船社にとっての「救い」は、長距離の迂回運航がコロナ禍に発注した過剰船腹を吸収してくれること。荷主にとっての帰結は、欧州線で航空シフトが起きやすい環境が当面続くことです。
アジア~北米 ・ パナマ
エルニーニョの再来
エルニーニョ現象の発生・拡大により、パナマ運河の流域では渇水が進行しています。7~8月にかけて喫水制限が導入・強化され、通航隻数制限の再実施も見込まれます。2023年の渇水の再来ですが、今回のエルニーニョはより大規模です。北米東岸向けの海上貨物を西岸港湾・内陸接続ルートで吸収しきれなければ、太平洋航路でも航空による代替輸送需要が高まります。
さらなる波乱要因として、米中が相互に停止中の相手国関連船への入港手数料課徴が、2026年11月に再開期限を迎えます。
「備え」の調達――そして行き場を失った低価格品の流入
日本の輸入の強さには、防衛的なロジックがあります。中国が軍民両用(デュアルユース)品目の対日輸出規制を強化し、レアアースも対象となりうる中で、政府・企業は代替調達先の確保、備蓄の拡充、安全在庫の積み増しを加速させています。供給途絶への懸念から過剰な発注・調達が行われれば、生産財の輸入は増勢を維持・拡大する可能性が高まります。
もう1つ、より受動的な力も働いています。経済減速が続く中国では、過剰生産分が低価格輸出(デフレ輸出)として国外へ流れ続けています。しかし欧米はこの2年、中国製EV・太陽光パネルへの追加関税から、少額越境EC貨物の関税免除(デミニミス)制度の撤廃まで、流入を防ぐ「壁」を築いてきました。日本にはそうした障壁が相対的に少なく、NX総研は、第三国経由も含めた低価格中国製品の流入増が、レアアース等の規制対象品の輸入減を上回り、輸入量をさらに押し上げるとみています。
標準シナリオ――そして「航空2桁増」の可能性
NX総研の標準シナリオでは、中東・イラン情勢は7-9月期から収束に向かい、紅海・スエズ運河の通航は10-12月期から2027年初めにかけて徐々に正常化するとみています――4月時点の想定からは若干の後ずれです。
| 2026年 7-9月期 | 標準シナリオ:中東・イラン情勢が収束に向かい始める。パナマ運河の喫水制限は夏場に本格化。 |
|---|---|
| 2026年 10-12月期 | 紅海・スエズ運河の通航正常化が始まる。11月に米中の入港手数料課徴の停止期限。次回見通しは10月前半に公表予定。 |
| 2027年 1-3月期 | 閑散期を通じて海運混乱・港湾混雑が緩和し、航空シフト・特需は収束へ。 |
下振れ――そして上振れ
中東・イラン情勢の収束が10-12月期以降に後ずれすれば、海運混乱の長期化により海運輸出は再びマイナスに転じる可能性がある一方、海運から航空へのシフトが続けば、航空輸出は2桁増となる可能性もあります。もう1つのリスクは輸出規制の経路です。中国の対日規制の影響は現時点で限定的ですが、代替調達が進まず、日本の輸出企業の間で工場の生産縮小・停止が広がれば、輸出が下押しされることになります。
次回の見通しは2026年3回目・最後の改訂版として、中東情勢、米国の関税政策・対中海運政策、航空シフト・特需の発生状況などの最新動向を織り込み、10月前半に公表される予定です。
ポストスクリプト(通商政策の追記)2026年8月5日追記
米国関税:301条による新体制へ――不透明感はいくぶん晴れる
相互関税・フェンタニル関税の違憲判決を受けて「つなぎ」として導入されていた通商法122条代替関税(一律10%)は、7月24日に失効しました。これに代わり米国通商代表部(USTR)は、強制労働への対応不十分を理由に通商法301条を発動。日本を含む60か国・地域を対象に、10.0%または12.5%の追加関税を課しました。日本の適用税率は原則12.5%ですが、品目ごとの調整により12.5%を超える追加関税は課されない緩和措置が適用され、すでに同水準以上の関税が課されている品目への上乗せはありません。対日自動車関税15%などの発動済み品目別関税は、この新体制の対象外です。基準税率は10.0%から12.5%へ上がるものの、この1年続いた法的な不透明感が部分的に晴れたことで、NX総研は米国向け輸出への下押しが緩和・一巡していく余地があるとみています。
USMCA:延長合意ならず――カウントダウンが始まる
米国・メキシコ・カナダ貿易協定(USMCA)の共同見直しは、7月中の延長合意に至りませんでした。今後は毎年の交渉が必要となり、合意できなければ協定は2036年に失効します(7月に合意していれば2042年まで延長されていました)。関税免除の条件として米国製部品の調達率50%以上を自動車に求めた米国は延長に消極的で、カナダとの協議は停滞。協定離脱の可能性も残り、日系メーカーの北米サプライチェーンに直接影響する論点となっています。
グローバル・サプライチェーンへの示唆
今回の7月改訂が捉えているのは、市場の「主役交代」です。支配的な変数だった関税が後景に退き、スエズ・ホルムズ・パナマという物理的なチョークポイントがその座に就きつつあります。2つの運河が同時に締まるとき、航空貨物は「万一の代替手段」ではなく「計画の前提」となり、欧州線・北米線のスペースはそれに応じてタイトになります。
荷主にとっての実務的なアジェンダは明確です。混乱が起きてから追いかけるのではなく、欧州線・太平洋線の航空スペースを早めに確保すること。東岸の制約が本格化する前に、西岸港湾・内陸接続ルートの選択肢を再点検すること。そして調達先の分散・多元化を一過性のプロジェクトではなく、輸入量を左右し続ける構造要因として捉えることです。
本記事は、株式会社NX総合研究所(NX総研)のメンバーにより「経済と貨物輸送の見通し」シリーズとして執筆された記事を、NIPPON EXPRESSホールディングスがグローバル読者向けに加筆・修正のうえ英語に翻訳し、掲載するものです。本ページはその日本語版です。分析は2026年7月24日時点、通商政策のポストスクリプトは2026年8月5日時点の情報に基づきます。数値・分析は今後の改訂版において見直される場合があります。
© 2026 Nippon Express Holdings, Inc. / 株式会社NX総合研究所